Quand la paie est encore à dix jours et que le loyer, lui, n'attend pas, on tape vite dans Google.
«Prêt sur salaire aucun refus» revient souvent dans ces recherches, parce que la formule rassure: on espère que la réponse sera oui, sans mauvaise surprise. Le souci, c'est que personne n'explique vraiment ce qu'elle veut dire.
Qu'est-ce qu'un prêt sur salaire
Un prêt sur salaire est un petit emprunt de courte durée, dont le remboursement est lié à votre prochaine paie ou à vos prochains revenus réguliers.
Vous recevez une somme maintenant, et vous la rendez, avec les frais prévus, quand votre argent rentre. C'est un outil pour passer un creux de quelques jours ou de quelques semaines, pas un financement à long terme.
La logique est simple. Le prêteur s'appuie surtout sur la régularité de vos revenus plutôt que sur un long historique de crédit.
Un employeur stable, des dépôts qui reviennent à date fixe, des dépenses raisonnables: voilà ce qui compte le plus. C'est aussi pour cette raison que ce type de prêt est souvent plus accessible qu'un emprunt bancaire.
Prenons un cas courant. Votre paie arrive le 15, mais la facture d'électricité est due le 8, et le compte est à sec jusque-là. Le prêt sur salaire sert exactement à combler ce décalage: l'argent arrive avant la paie, et le remboursement est prévu à la date où la paie entre.
Si le trou est temporaire et que la paie est certaine, l'outil est bien choisi. Si le trou revient chaque mois, c'est le budget qu'il faut regarder.
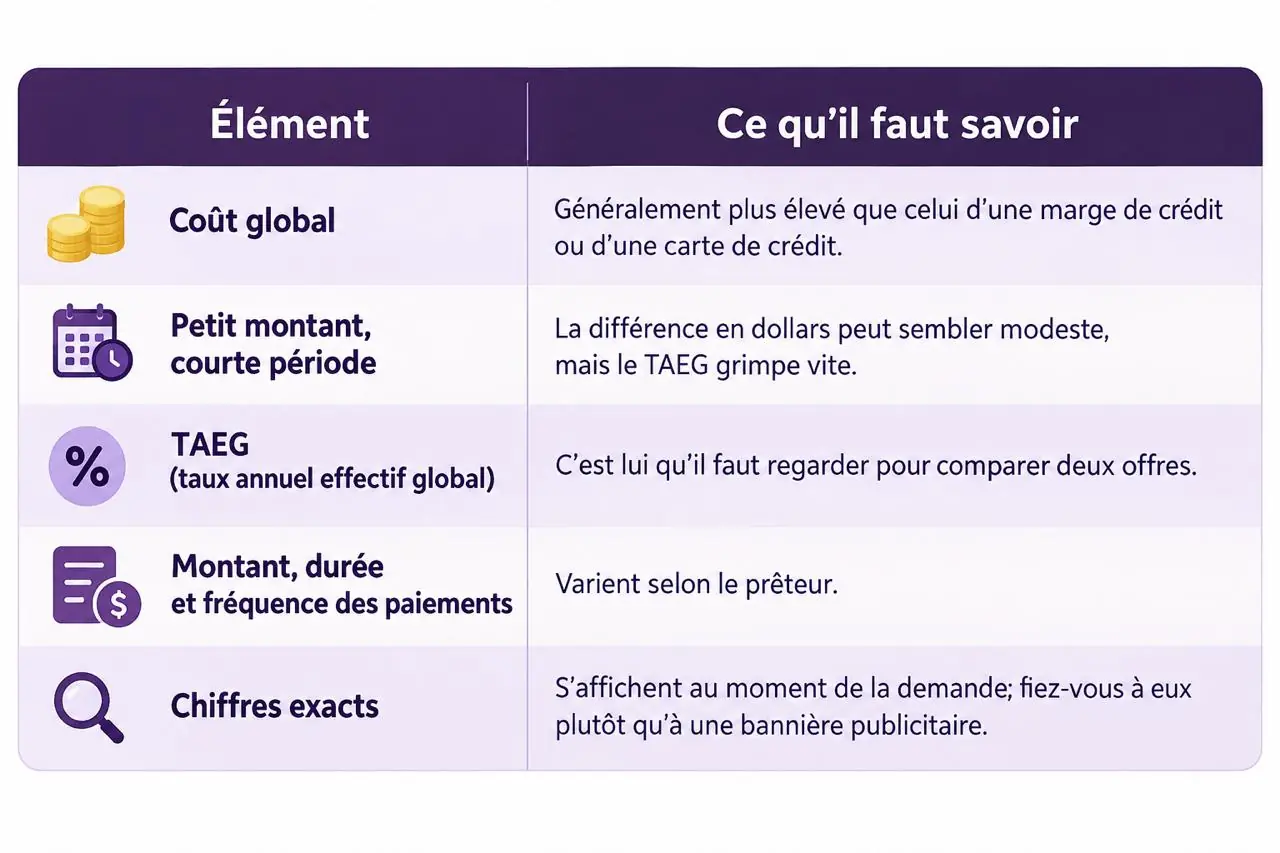
| Élément | Ce qu'il faut savoir |
|---|---|
| Coût global | Généralement plus élevé que celui d'une marge de crédit ou d'une carte de crédit |
| Petit montant, courte période | La différence en dollars peut sembler modeste, mais le TAEG grimpe vite |
| TAEG (taux annuel effectif global) | C'est lui qu'il faut regarder pour comparer deux offres |
| Montant, durée et fréquence des paiements | Varient selon le prêteur |
| Chiffres exacts | S'affichent au moment de la demande; fiez-vous à eux plutôt qu'à une bannière publicitaire |
Ce que signifie réellement 'aucun refus'
Lisons l'expression sans filtre. Un prêt sur salaire aucun refus ne peut pas vouloir dire que tout le monde est accepté.
Aucun prêteur responsable ne peut s'engager à dire oui avant d'avoir regardé votre situation: il doit s'assurer que vous êtes capable de rembourser sans vous mettre en difficulté. Promettre l'approbation d'avance reviendrait à ne rien vérifier du tout.
Ce que la formule peut honnêtement vouloir dire, c'est que le taux d'approbation est élevé, parce que les critères sont souples.
Le prêteur regarde vos revenus actuels plus que votre passé de crédit, et il accepte donc beaucoup de dossiers que d'autres institutions auraient refusés. C'est une bonne nouvelle, mais ce n'est pas une garantie.
Quand vous voyez pret aucun refus écrit en gros sur un site, posez-vous quelques questions. Le site montre-t-il le coût du crédit? Mentionne-t-il le TAEG?
Demande-t-il de l'argent avant de verser quoi que ce soit? Si la réponse à la dernière question est oui, fermez la page. Aucun frais ne devrait être exigé avant le versement d'un prêt.
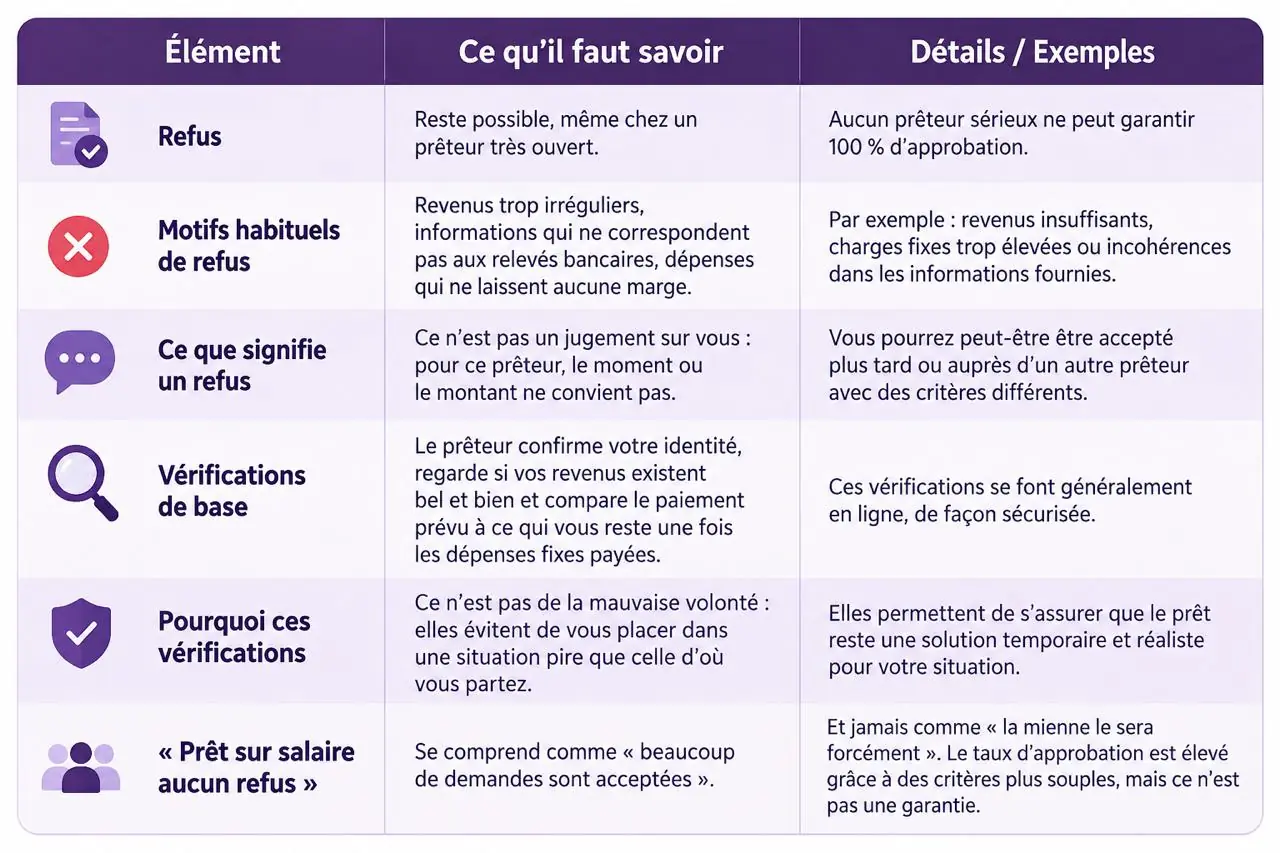
| Élément | Ce qu'il faut savoir |
|---|---|
| Refus | Reste possible, même chez un prêteur très ouvert |
| Motifs habituels de refus | Revenus trop irréguliers, informations qui ne correspondent pas aux relevés bancaires, dépenses qui ne laissent aucune marge |
| Ce que signifie un refus | Ce n'est pas un jugement sur vous: pour ce prêteur, le moment ou le montant ne convient pas |
| Vérifications de base | Le prêteur confirme votre identité, regarde si vos revenus existent bel et bien et compare le paiement prévu à ce qui vous reste une fois les dépenses fixes payées |
| Pourquoi ces vérifications | Ce n'est pas de la mauvaise volonté: elles évitent de vous placer dans une situation pire que celle d'où vous partez |
| «Prêt sur salaire aucun refus» | Se comprend comme «beaucoup de demandes sont acceptées», et jamais comme «la mienne le sera forcément» |
Conditions d'éligibilité
Les critères varient d'un prêteur à l'autre, mais ils se ressemblent beaucoup. Chez pretrapidesansrefus.ca, comme ailleurs, on retrouve en général ceci:
- avoir 18 ans ou plus;
- habiter au Québec;
- toucher un revenu régulier, que ce soit un salaire, des prestations ou une pension;
- posséder un compte bancaire canadien à votre nom;
- fournir un courriel et un numéro de téléphone qui fonctionnent;
- accepter la vérification de votre identité et de votre situation financière.
Cette vérification se fait souvent en ligne, par une connexion bancaire en lecture seule. Le prêteur voit vos transactions récentes, mais il ne peut pas déplacer d'argent dans votre compte. Si un site vous demande l'autorisation d'effectuer des transferts, quittez-le.
Un point mérite d'être précisé: remplir les conditions ne garantit pas l'acceptation. Cela veut dire que votre demande sera étudiée.
La décision dépend ensuite de vos revenus, de vos dépenses et du montant demandé. Même pour un petit prêt sur salaire aucun refus, l'analyse a lieu, simplement plus vite grâce aux outils en ligne.
Le type de revenu compte aussi. Un salaire versé à date fixe est le cas le plus simple à évaluer. Pour des prestations, une pension ou un travail autonome, la régularité des dépôts est regardée de plus près, et le prêteur peut demander une preuve supplémentaire.
Les règles varient selon le prêteur: mieux vaut lire les conditions affichées avant de déposer la demande.
Votre pointage de crédit compte moins que pour un prêt de banque, mais il n'est pas invisible. Un historique difficile peut influencer le montant offert ou le coût. Mieux vaut le savoir avant de déposer la demande.
Comment faire la demande (étapes)
La démarche est courte. Elle va plus vite quand on s'y prépare.
- Déterminez le montant dont vous avez réellement besoin, sans arrondir vers le haut.
- Rassemblez une pièce d'identité, une preuve de revenu et vos coordonnées bancaires.
- Remplissez le formulaire en ligne et relisez chaque champ avant de l'envoyer.
- Autorisez la vérification bancaire, si elle est demandée.
- Lisez le contrat en entier: montant, TAEG, durée, frais et dates de paiement.
- Acceptez seulement si tout vous convient, puis surveillez votre compte.
Prenez votre temps à l'étape cinq. Si un point n'est pas clair, posez la question ou refusez. Une faute dans le numéro de compte retarde le dossier, et un revenu gonflé peut mener à un refus.
À l'étape un, un truc simple: regardez la date de votre prochaine paie et le montant qui y entrera, puis calculez ce qu'il vous restera après le remboursement. Si ce reste ne couvre pas l'épicerie et le loyer, demandez moins. Le bon montant est celui que vous pouvez rendre sans emprunter de nouveau.
Après l'envoi, surveillez vos courriels et vos textos, y compris le dossier des pourriels, parce que le contrat y arrive souvent. Quant à la réception de l'argent, elle dépend de votre institution financière, de l'heure de la demande et du jour de la semaine. Elle n'est pas toujours immédiate.
Si votre besoin est pressant, regardez notre page sur le prêt urgent sans refus, qui détaille le parcours accéléré.
Avantages et limites
Avantages
- La demande se fait en ligne, à toute heure.
- Les critères sont plus souples que ceux d'une banque.
- La réponse arrive souvent en quelques minutes.
- Il y a peu de paperasse.
Limites
- Le coût est plus élevé qu'une marge de crédit ou qu'une carte de crédit.
- Le montant est petit et la durée est courte.
- L'approbation n'est jamais acquise d'avance.
- On peut s'endetter si on y a recours trop souvent.
Le prêt sur salaire règle un manque de liquidités ponctuel. Il ne règle pas un problème de budget. Si chaque fin de mois est difficile, un petit prêt ne fera que repousser la difficulté de quelques semaines, en y ajoutant des frais.
Un pret aucun refus reste d'abord un prêt, c'est-à-dire une somme à rendre avec des frais, à une date précise. La souplesse des critères aide à obtenir l'argent, mais elle ne rend pas le remboursement plus facile. C'est la partie qu'on oublie le plus souvent au moment de cliquer sur «envoyer».
Cadre réglementaire au Québec
À savoir: l'encadrement légal
- Le prêt à la consommation est encadré par l'Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
- Pour prêter de l'argent au Québec, un commerçant doit détenir un permis de prêteur d'argent délivré par l'OPC.
- L'Autorité des marchés financiers (AMF) surveille d'autres secteurs, comme l'assurance, l'épargne et le courtage hypothécaire. Elle ne délivre pas de permis pour les prêts d'argent.
- Le taux d'intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
- Le contrat doit indiquer clairement le coût du crédit, dont le TAEG.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de filtre. Si un prêteur réclame des frais d'avance, refuse de montrer le TAEG ou vous promet une réponse positive avant d'avoir regardé votre dossier, passez votre chemin.
Avant de signer, vérifiez que l'entreprise détient un permis de prêteur d'argent valide: l'OPC publie la liste des titulaires sur son site. C'est aussi à l'OPC qu'on signale un problème.
Emprunter de façon responsable
Avant toute demande, trois questions. En ai-je besoin maintenant? Puis-je rembourser à la date prévue sans manquer d'argent pour l'épicerie ou le loyer? Ai-je regardé les autres solutions?
Quelques pistes à essayer d'abord:
- une entente de paiement avec le créancier qui vous attend;
- une avance sur salaire auprès de votre employeur;
- une marge de crédit, si vous y avez accès;
- un coup de main d'un proche, quand c'est possible.
Un budget, même griffonné sur un coin de table, aide beaucoup. Notez vos revenus du mois, vos paiements fixes et ce qu'il reste. Si l'écart est mince, un nouveau paiement ajoutera de la pression. S'il est confortable, demandez le montant que vous pouvez rembourser sans stress, pas le maximum offert.
Quand on est pressé, on lit moins bien. Derrière un pret aucun refus, il y a toujours un contrat avec un coût et une date de paiement, et c'est ce document qu'il faut lire, pas la bannière. Si quelque chose cloche, refusez, même si le besoin est urgent.
Le piège le plus courant, c'est d'emprunter pour en rembourser un autre. Si cela vous arrive, arrêtez-vous un instant, parce que ce cercle est difficile à briser.
Des ressources gratuites existent: les ACEF (associations coopératives d'économie familiale) offrent de la consultation budgétaire partout au Québec, et l'Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit.
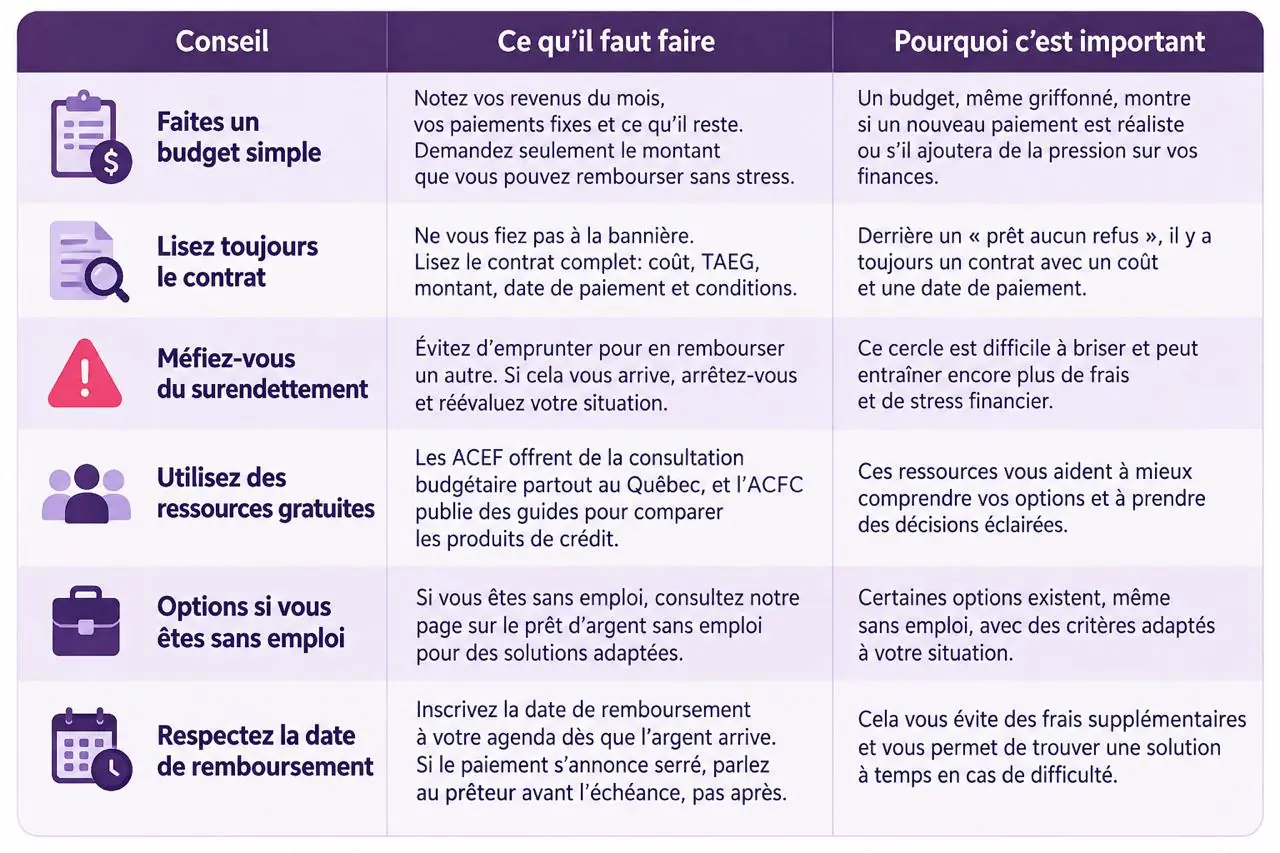
Si vous êtes sans emploi et que vous cherchez des options adaptées, consultez notre page sur le prêt d'argent sans emploi. Inscrivez la date de remboursement à votre agenda le jour même où l'argent arrive. Si le paiement s'annonce serré, parlez au prêteur avant l'échéance, pas après.
Pourquoi choisir pretrapidesansrefus.ca
Sur pretrapidesansrefus.ca, les conditions sont affichées avant la signature: montant, TAEG, durée et dates de paiement. Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d'avoir regardé votre dossier.
Chaque demande de prêt sur salaire aucun refus est étudiée selon votre situation réelle, avec un taux d'approbation qui dépend de chaque dossier. Si la réponse est non, vous le savez vite et vous pouvez passer à autre chose, sans frais.
Vous n'avez pas à fournir de l'argent d'avance, et personne ne devrait vous en demander. Si un message prétend le contraire en utilisant notre nom, ignorez-le et signalez-le. Pour un besoin pressant, passez par le prêt urgent sans refus. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
Un prêt sur salaire est-il vraiment sans refus?
Non, pas au sens absolu. Un prêteur responsable doit vérifier que vous pouvez rembourser, et certains dossiers sont donc refusés.
L'expression «aucun refus» décrit plutôt un taux d'approbation élevé, grâce à des critères souples. Un prêt sur salaire aucun refus ne doit jamais être compris comme une acceptation assurée pour tout le monde.
Quelle est la différence avec un prêt personnel classique?
Un prêt personnel classique, souvent offert par une banque, porte sur un montant plus élevé, sur une durée plus longue, et il s'appuie davantage sur votre pointage de crédit.
Un prêt sur salaire est plus petit, plus court et lié à vos prochains revenus. Il est plus accessible, mais son coût est généralement plus élevé. Dans les deux cas, exigez un contrat clair et un TAEG affiché avant de signer.
Amélie Vauclair
Amélie Vauclair est une experte en finances personnelles spécialisée dans le crédit rapide, les prêts sans enquête de crédit et les solutions de financement à court terme au Québec.
Elle s’intéresse particulièrement aux options offertes aux consommateurs qui ont besoin d’un accès rapide au crédit ou dont le dossier financier ne correspond pas aux critères habituels des institutions bancaires.
Son expertise couvre les prêts rapides en ligne, la vérification bancaire IBV, les critères d’admissibilité, les taux d’intérêt et les modalités de remboursement.
Amélie explique notamment comment l’IBV permet d’évaluer la situation financière actuelle à partir des revenus et des transactions bancaires récentes, sans dépendre uniquement de l’historique de crédit.
Dans ses articles, elle aborde également les prêts destinés aux personnes ayant un mauvais crédit, les demandes urgentes, les petits prêts et les différentes étapes d’une demande en ligne.
Elle aide les lecteurs à comprendre le coût réel d’un emprunt, à comparer les conditions proposées et à identifier les éléments importants avant de signer un contrat.
Amélie accorde une attention particulière à la transparence et à l’emprunt responsable. Son objectif est de rendre l’information sur le crédit plus simple et accessible afin d’aider les Québécois à prendre des décisions financières éclairées, même lorsqu’ils recherchent une solution de financement rapide.
À propos de l'auteur et ses articles →